Mato Grosso, 28 de setembro de 2026
Ressarcimento de recursos públicos é tema de capacitação na CGE-MT
As medidas que o órgão público deve adotar quando uma pessoa física ou jurídica recebe recursos públicos para uma finalidade específica, mas não presta contas ou não comprova a aplicação correta do dinheiro, foram tema de capacitação promovida na última quinta-feira (24.09) pela Controladoria-Geral do Estado de Mato Grosso (CGE-MT).
A capacitação reuniu 168 inscritos, como parte do Programa CGE Orienta – Estado Íntegro e Eficaz. A formação orientou servidores públicos estaduais que atuam direta ou indiretamente nos processos de Tomada de Contas Especial (TCE), com informações sobre a legislação, as etapas do procedimento e a documentação necessária para a correta instrução dos processos.
A Tomada de Contas Especial é um procedimento utilizado para apurar possíveis danos aos cofres públicos, identificar os responsáveis, quantificar o prejuízo e buscar o ressarcimento dos recursos. Entre as situações que podem levar à instauração estão a ausência de prestação de contas e outras irregularidades que resultem em prejuízo ao erário.
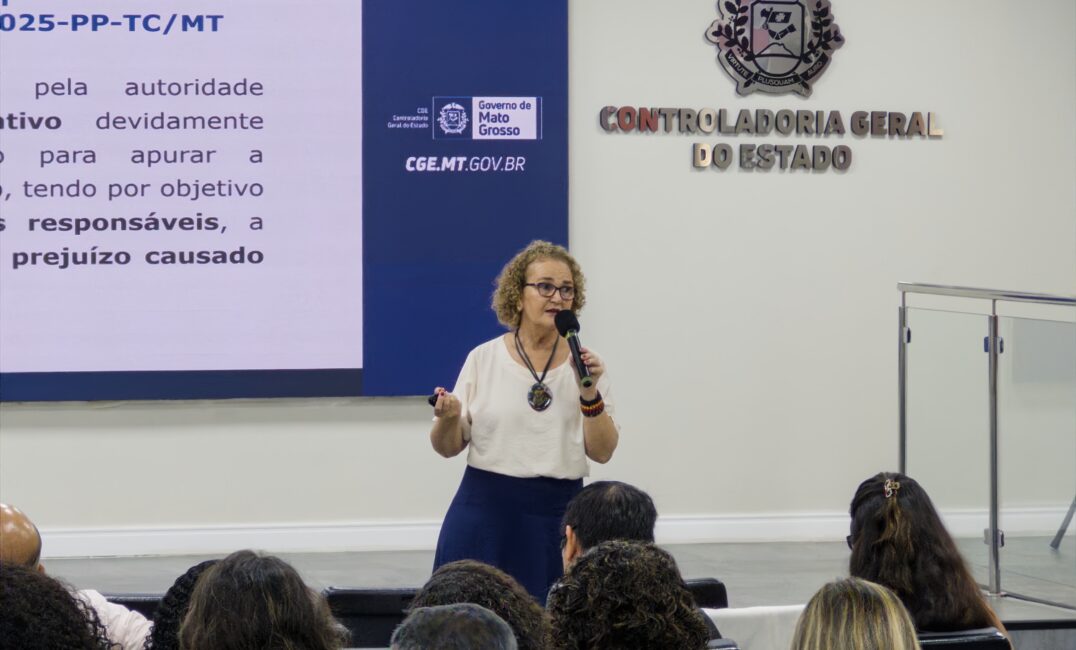
A auditora do Estado Sônia Regina Lopes, uma das instrutoras da capacitação, destacou que a Tomada de Contas Especial não deve ser a primeira medida adotada pelo órgão. Antes da instauração, devem ser esgotadas as providências administrativas destinadas à regularização da situação e à recuperação dos recursos.
“Hoje, o que a gente tem observado é que muitas vezes o órgão não está observando isso e perde a oportunidade de ressarcir esse dano antes da instauração. A Tomada de Contas deve ser o último recurso na recuperação de recursos públicos do Estado”, explicou a auditora.
Conforme a Resolução Normativa nº 03/2025 do Tribunal de Contas do Estado de Mato Grosso (TCE-MT), os órgãos dispõem de 120 dias úteis para adotar as medidas administrativas antecedentes à instauração do processo. Nesse período, devem buscar a regularização da situação, inclusive com a apresentação da prestação de contas ou a devolução dos recursos.
Instauração e instrução
Durante a programação, os auditores do Estado Sônia Regina Lopes e Norton Santos apresentaram as etapas da Tomada de Contas Especial, desde as medidas que antecedem a instauração até a conclusão da fase interna e o encaminhamento do processo para a fase externa.
Entre os assuntos abordados estiveram as hipóteses de instauração e de dispensa, os procedimentos que devem ser adotados pela comissão responsável, a organização dos autos, os registros contábeis e as providências relacionadas ao descumprimento da Resolução Normativa nº 03/2025.
A capacitação tratou ainda da necessidade de garantir o direito à ampla defesa dos responsáveis apontados e de reunir documentos que comprovem a ocorrência do dano e os resultados da apuração. Segundo Sônia, falhas na instrução do processo podem comprometer a análise pelo Tribunal de Contas.
Procedimentos contábeis
Em sequência à programação, servidores da Secretaria de Estado de Fazenda (Sefaz-MT), apresentaram orientações sobre os procedimentos contábeis relacionados à Tomada de Contas Especial e a forma de registro dessas ocorrências no Sistema Fiplan.
Segundo a analista administrativa e contadora da Sefaz-MT, Ana Paula Gonçalves de Siqueira, os fatos relacionados à Tomada de Contas Especial produzem efeitos no patrimônio público e, por isso, precisam ser registrados de forma que as informações estejam disponíveis para gestores, cidadãos, órgãos de controle e demais usuários da informação contábil.
Durante a capacitação, os participantes conheceram a forma de contabilização desses fatos no sistema Fiplan, de acordo com as normas contábeis aplicáveis.
Ana Paula destacou ainda que os servidores envolvidos nos processos devem ter atenção à documentação, à legislação, ao fluxo do processo e aos reflexos dos procedimentos na contabilidade.
“É preciso se atentar sempre à documentação, aos comprovantes, às legislações e ao fluxo do processo. Não é só celebrar um contrato ou um convênio. É preciso acompanhar a documentação, verificar se o processo está caminhando corretamente e observar como isso vai refletir na contabilidade”, orientou.
Fase externa
A programação contou ainda com orientações relacionadas à fase externa da Tomada de Contas Especial. Após a conclusão pelos órgãos estaduais, o processo segue para análise do Tribunal de Contas. O secretário de Controle Externo de Obras do TCE-MT, Emerson Augusto de Campos, explicou que cabe ao Tribunal avaliar o processo a partir da apuração realizada pela comissão responsável, das manifestações dos envolvidos e da atuação do Ministério Público de Contas.
“O papel do Tribunal de Contas do Estado é ser imparcial. De um lado, está a comissão processante; do outro, o servidor ou responsável. O Tribunal vai avaliar as manifestações e tomar uma decisão com base nos elementos apresentados no processo, com a atuação do Ministério Público de Contas”, explicou.
A capacitação também teve espaço para esclarecimento de dúvidas e troca de experiências sobre situações enfrentadas pelos servidores na rotina dos órgãos públicos.
Fonte:
CGE-MT